Przeskocz do treści
WPiA UWProfil · karolina-maria-tetlak

Podstawowe informacje o użytkowniku

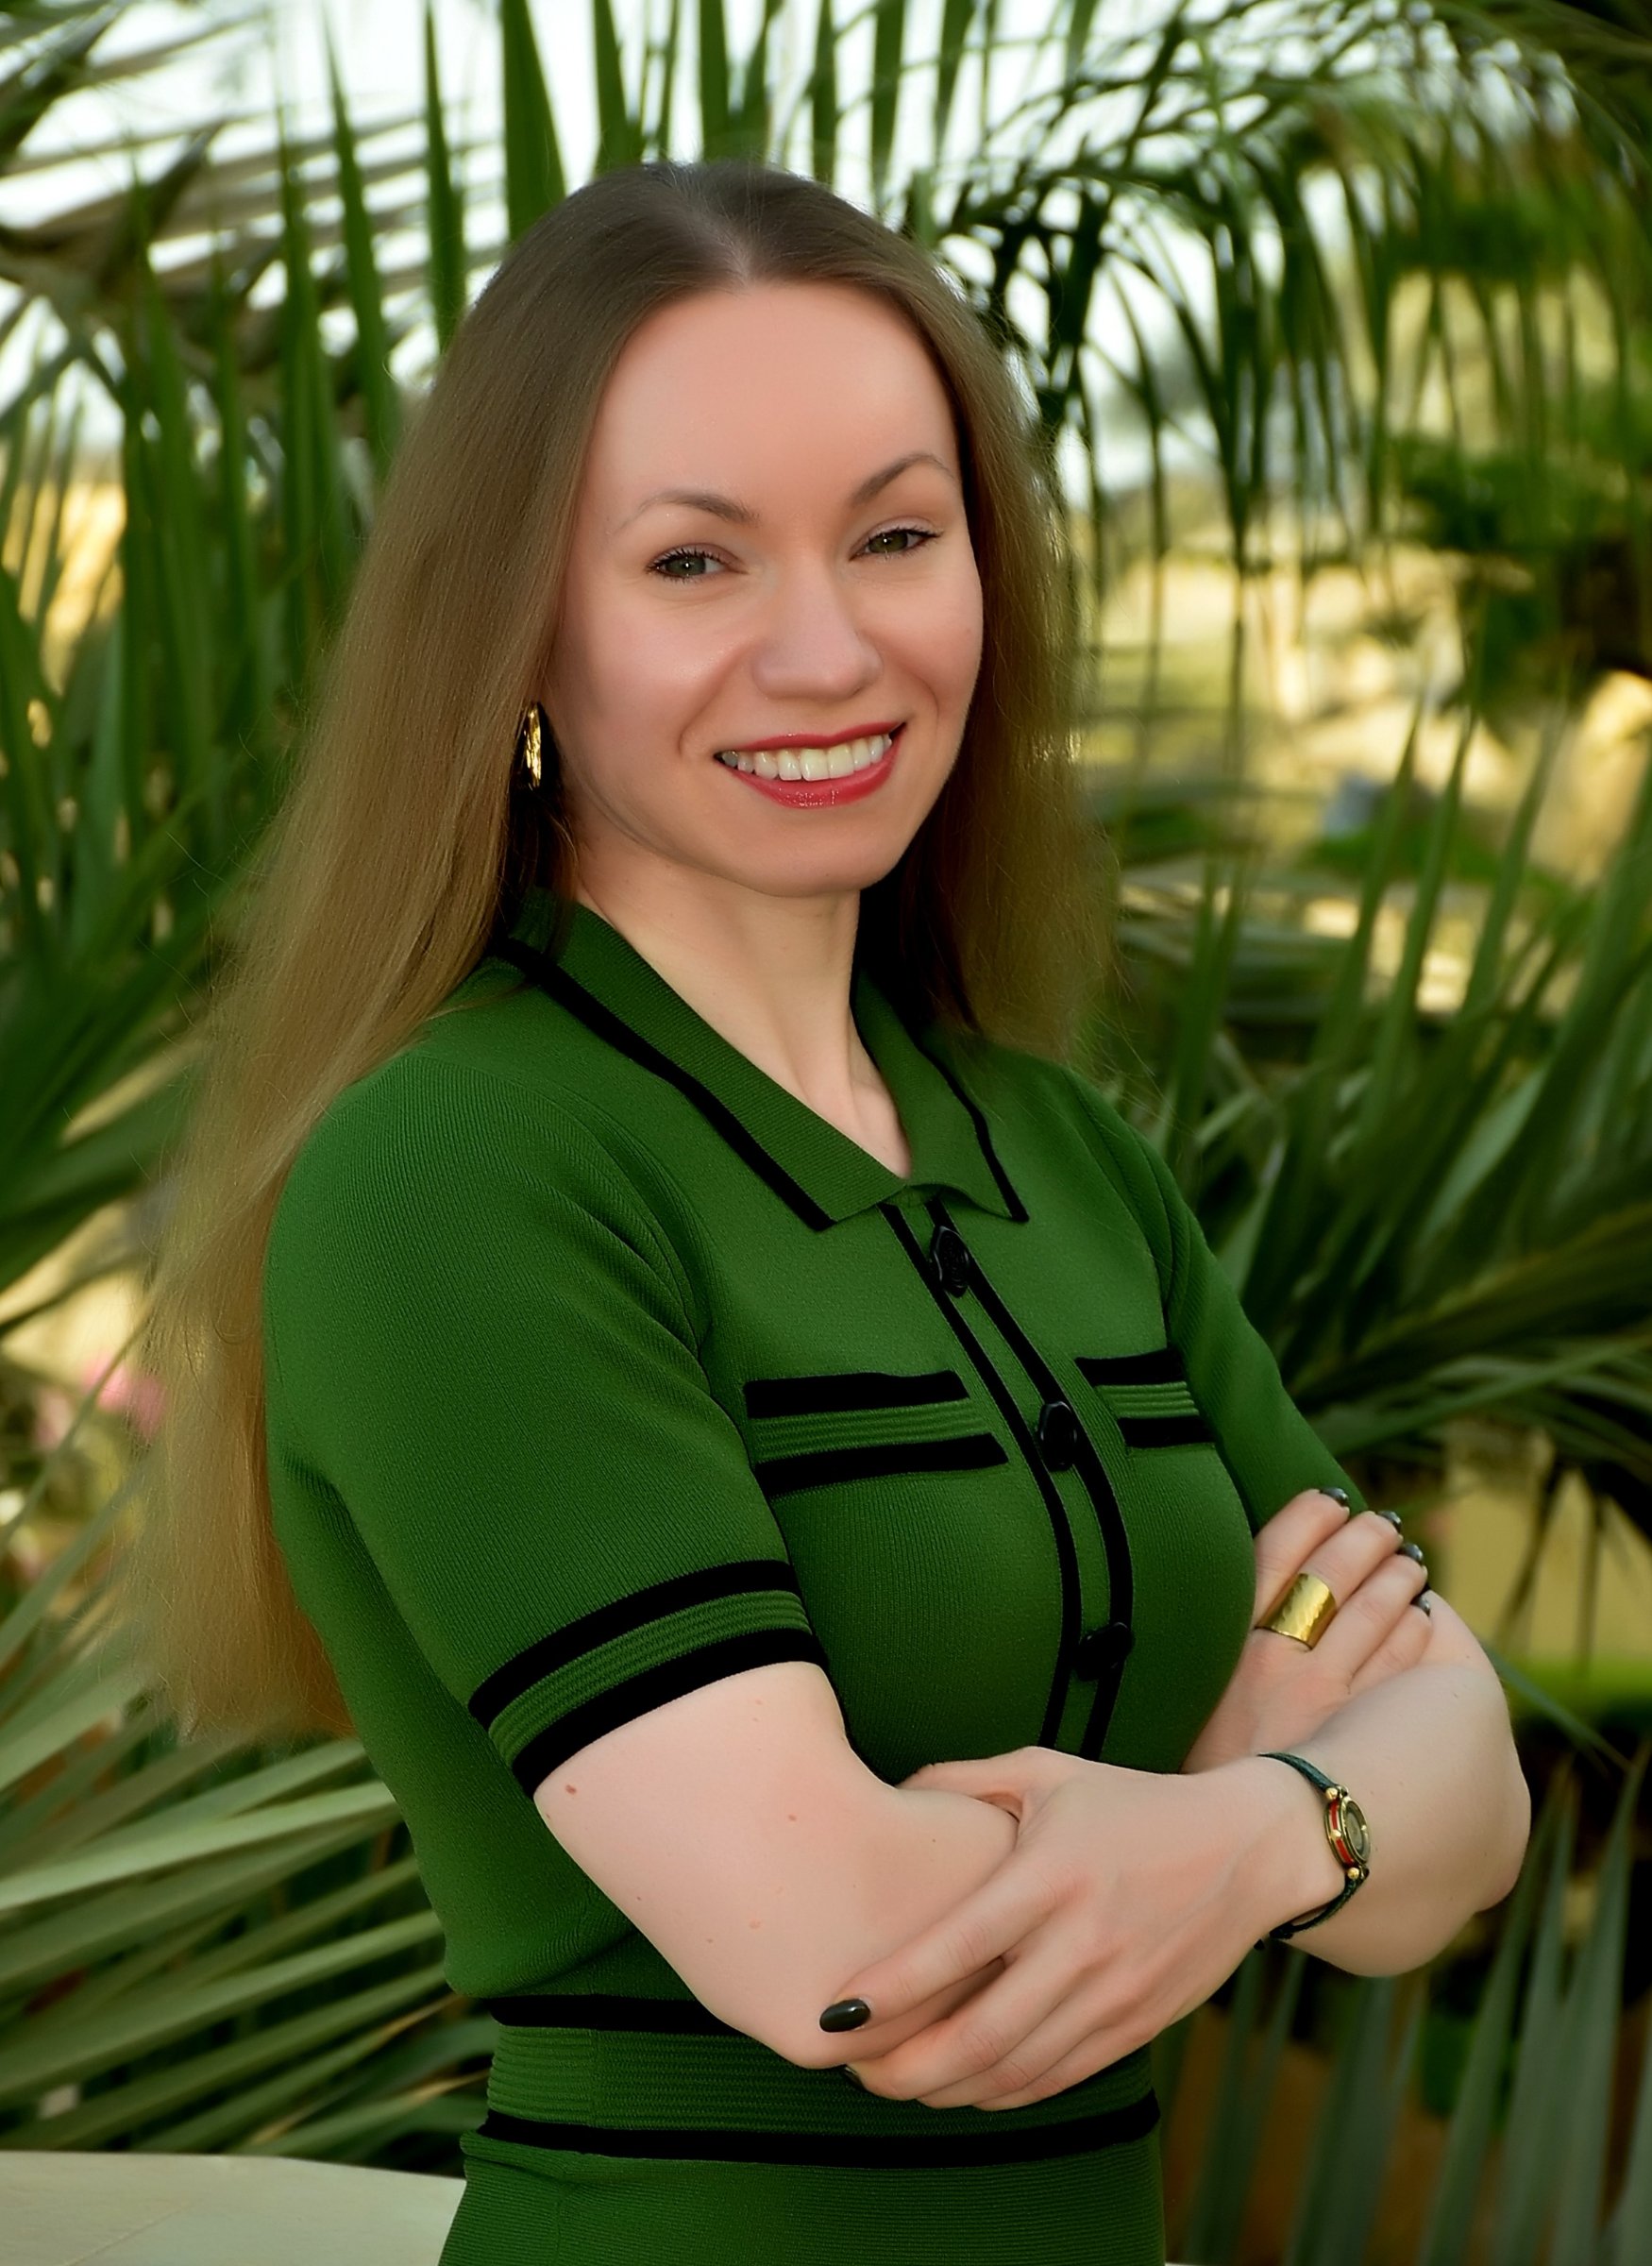
Dr Karolina Tetłak, LL.M. (Harvard Law School) – adiunkt w Katedrze Prawa Finansowego na Wydziale Prawa i Administracji Uniwersytetu Warszawskiego.

Specjalizuje się w polskim, europejskim i międzynarodowym prawie podatkowym, w szczególności w opodatkowaniu dochodów osób fizycznych i prawnych, stosowaniu umów o unikaniu podwójnego opodatkowania, międzynarodowej mobilności podatników oraz polityce podatkowej. W działalności naukowej i eksperckiej zajmuje się również podatkiem VAT, projektowaniem regulacji podatkowych, opodatkowaniem inwestycji, własności intelektualnej, nieruchomości, energetyki oraz gospodarki cyfrowej. Jest uznaną specjalistką w dziedzinie międzynarodowego opodatkowania sportu i wielkich wydarzeń sportowych.

Autorka ponad 120 publikacji naukowych wydanych w Polsce i za granicą, w tym monografii Taxation of International Sportsmen (IBFD, 2014), oraz opracowań publikowanych m.in. przez IBFD, Edward Elgar, Springer i Palgrave Macmillan. Występowała na ponad 100 międzynarodowych konferencjach i seminariach naukowych.

Prowadzi działalność dydaktyczną i badawczą w Polsce oraz za granicą. Wykładała na uczelniach w Europie, Azji oraz obu Amerykach. Kierowała projektem badawczym finansowanym przez Narodowe Centrum Nauki w konkursie SONATA, dotyczącym polityki podatkowej międzynarodowych organizacji sportowych. Otrzymała również grant badawczy FIFA João Havelange Research Scholarship oraz liczne stypendia i wyróżnienia naukowe.

Współpracowała jako ekspert m.in. z Komisją Europejską, Organizacją Narodów Zjednoczonych (UN DESA) oraz Międzynarodowym Funduszem Walutowym. W latach 2014–2016 była członkinią Rady Konsultacyjnej Prawa Podatkowego przy Ministrze Finansów. Przygotowuje ekspertyzy z zakresu prawa i polityki podatkowej dla instytucji publicznych i podmiotów prywatnych, w tym dotyczące międzynarodowych inwestycji, reform podatkowych i sporów podatkowych.

Członkini International Fiscal Association (IFA) i European Association of Tax Law Professors (EATLP), współzałożycielka International Taxation of Entertainers Group (ITEG) oraz członkini zarządu Polskiego Towarzystwa Prawa Sportowego.

Publikacje

Wybrane publikacje naukowe

1. Europejskie prawo podatkowe, polityka podatkowa i konkurencja podatkowa

  1. K. Tetłak, Poland’s Capital Duty on Partnership Transformations: A Preliminary Reference in Case C-197/25 A, [w:] N. Čičin-Šain i in. (red.), CJEU – Recent Developments in Direct Taxation 2025, Wiedeń 2026, s. 191–206.

  2. K. Tetłak, Tax Exemptions for Investment Funds and the Free Movement of Capital: Management Structure as a Criterion of Indirect Discrimination in CJEU Case C-18/23 F S.A., [w:] CJEU – Recent Developments in Direct Taxation 2025, Wiedeń 2026, s. 207–228.

  3. K. Tetłak, The Compatibility of Poland’s Exit Tax on Individuals with EU Law: A Preliminary Reference in Case C-430/25 Gena, [w:] CJEU – Recent Developments in Direct Taxation 2025, Wiedeń 2026, s. 229–248.

  4. K. Tetłak, Second and Subsequent Corporate Reorganizations in Poland: EU Tax Neutrality in a Preliminary Reference in Case C-434/25 Sanofi, [w:] CJEU – Recent Developments in Direct Taxation 2025, Wiedeń 2026, s. 249–264.

  5. K. Tetłak, Retail Sales Tax in Poland (C-562/19 P Commission v. Poland), [w:] CJEU – Recent Developments in Direct Taxation 2020, Linde, Wiedeń 2021, s. 15–28.

  6. K. Tetłak, H. Litwińczuk, Controversies around the Introduction of a General Anti-Avoidance Rule in Poland, [w:] Practical Problems in European and International Tax Law, Amsterdam 2016.

2. Międzynarodowe prawo podatkowe, umowy o unikaniu podwójnego opodatkowania i mobilność podatników

  1. M. Hemdan, K. Tetłak, Place of Effective Management as a Treaty Tie-breaker Rule: Historical Evolution, Challenges, and Future Perspectives, Intertax, 2025, Vol. 53, Issue 10.

  2. M. Hemdan, K. Tetłak, The Influence of Remote Work on the Place of Effective Management under Article 4(3) of the OECD Model: Remote Work, Remote POEM?, Bulletin for International Taxation, 2025, Vol. 79, No. 1.

  3. K. Tetłak, Missing Beneficial Owner Revisited: Multilingual Divergence in the Interpretation of Article 11 of the Poland–Sweden Double Tax Treaty, [w:] Tax Treaty Case Law around the Globe 2025, Wiedeń 2026, s. 1–17.

  4. K. Tetłak, Poland’s Bank Tax and Its Inclusion under the Double Tax Treaty with Romania, [w:] Tax Treaty Case Law around the Globe 2025, Wiedeń 2026, s. 107–121.

  5. K. Tetłak, Taxation of a French Military Disability Pension in Poland: Non-Discrimination of Dual Residents in “the Same Circumstances” and the Mirror-Image Comparator, [w:] Tax Treaty Case Law around the Globe 2025, Wiedeń 2026, s. 227–242.

  6. K. Tetłak, Aircraft Pilots and Drone Operators under Double Tax Treaties: Air Show Performances, Technical Services, and the Limits of Article 17, Bulletin for International Taxation, 2026, Vol. 80, No. 3.

  7. K. Tetłak, The History of Poland’s Double Tax Conventions, [w:] M. Lang, E. Reimer (red.), The History of Double Taxation Conventions in the Pre-BEPS Era, IBFD, Amsterdam 2021, s. 355–378.

  8. K. Tetłak, Taxation of Non-Residents’ Employment Income from Business Trips, [w:] Tax Treaty Case Law around the Globe 2022, IBFD, Amsterdam 2023, s. 275–290.

  9. K. Tetłak, Usługi inżynierskie i przemysłowe a działalność zawodowa na gruncie art. 14 umowy o unikaniu podwójnego opodatkowania z Turcją, [w:] Teoria i praktyka stosowania prawa podatkowego. Księga jubileuszowa dedykowana Profesor Hannie Litwińczuk, Wolters Kluwer, Warszawa 2025.

3. Opodatkowanie przedsiębiorstw, ceny transferowe, własność intelektualna i gospodarka cyfrowa

  1. K. Tetłak, Poland v. D. sp. z o.o., [w:] M. Lang, R. Petruzzi (red.), Transfer Pricing Case Law around the World 2026, Kluwer Law International, Alphen aan den Rijn 2026, s. 295 i nast.

  2. K. Tetłak, Poland v. A Pharma S.A., [w:] Transfer Pricing Case Law around the World 2026, Kluwer Law International, Alphen aan den Rijn 2026, s. 385 i nast.

  3. K. Tetłak, Poland: Compensation for the Use of Trademark Included in the Price of Goods Constitutes Royalties, [w:] Tax Treaty Case Law around the Globe 2024, Wiedeń 2025, s. 243–252.

  4. K. Tetłak, Poland: Warehouse PE, [w:] Tax Treaty Case Law around the Globe 2024, Wiedeń 2025, s. 71–84.

  5. K. Tetłak, Poland: Foreign Organization for Collective Copyright Management as the Beneficial Owner of Royalties, [w:] Tax Treaty Case Law around the Globe 2022, IBFD, Amsterdam 2023, s. 247–264.

  6. K. Tetłak, Taxation of Entertainers and E-sportspersons under Article 17 of the OECD Model in the Digital Era, [w:] Mobility of Individuals and Workforces, IBFD, Amsterdam 2024, s. 223 i nast.

  7. K. Tetłak, Taxation of Royalties for Computer Software, [w:] Tax Treaty Case Law around the Globe 2018, IBFD, Amsterdam 2019.

4. Opodatkowanie sportu i międzynarodowych wydarzeń sportowych

  1. K. Tetłak, Taxation of International Sportsmen, IBFD, Amsterdam 2014 (monografia).

  2. K. Tetłak, D. Reitner, Tax Law, [w:] D. Bach, P. Lambertz, F. Ziermann (red.), European Sports and eSports Law: A Research Companion, Routledge 2026.

  3. K. Tetłak, Taxation of Athletes, [w:] Handbook on International Sports Law, Edward Elgar, Cheltenham/Northampton 2022, s. 641–670.

  4. K. Tetłak, A. Van de Vijver, Taxation of Professional Football Players and Football Clubs, [w:] Research Handbook on the Law of Professional Football Clubs, Edward Elgar 2023, s. 326–348.

  5. K. Tetłak, Taxation of Entertainers and Sportspersons and the Force of Attraction, [w:] Y. Brauner (red.), Research Handbook on International Taxation, Edward Elgar, Cheltenham/Northampton 2020, s. 120 i nast.

  6. K. Tetłak, Ochrona praw zawodników w prawie podatkowym, [w:] M. Leciak, H. Radke (red.), Ochrona praw zawodniczek i zawodników w sporcie, Warszawa 2026, s. 29–74.

  7. K. Tetłak, Taxation of E-Sports and Professional Gamers: Current Challenges and Emerging Trends, Revista Debates de Derecho Financiero y Tributario, 2026, nr 23, s. 122–133.

  8. K. Tetłak, International Sports Events and Tournaments, [w:] G. Maisto (red.), Taxation of Entertainers and Sportspersons Performing Abroad, IBFD, Amsterdam 2016, s. 183–210.

  9. K. Tetłak, J. Roeleveld, Article 17 Entertainers and Sportspersons, Global Tax Treaty Commentaries, IBFD, 2015.

  10. K. Tetłak, Tax Aspects of the Joint Organization of UEFA EURO by Two Countries, [w:] Liber Amicorum Bernard Peeters, Bruksela 2022, s. 492–509.

5. Opodatkowanie nieruchomości, inwestycji, energetyki i środowiska

  1. K. Tetłak, The Use of Windfall Taxes on the Energy Sector to Support the Green Transition in the EU, [w:] R. Saraiva, P.A. Pardal (red.), Sustainable Finances and the Law: Between Public and Private Solutions, Springer 2024.

  2. K. Tetłak, The Application of Bilateral Investment Treaties to Tax Matters and Protection of Foreign Investments from Expropriation through Taxation, [w:] Tributación Internacional. Fiscalidad en las Inversiones Transfronterizas, Thomson Reuters Aranzadi, Santiago de Chile 2019, s. 333–352.

  3. K. Tetłak, Podatkowy i konfiskacyjny charakter „pułapu dochodów rynkowych” uzyskiwanych przez producentów energii elektrycznej, Prawo i Klimat, 3(1/2023), s. 51–88.

  4. K. Tetłak, Względy techniczne i względy prawne na gruncie podatku od nieruchomości, Kwartalnik Nieruchomości, 2021, t. I, nr I, s. 63–107.

  5. K. Tetłak, Kontrowersje wokół opodatkowania elektrowni wiatrowych podatkiem od nieruchomości, Kwartalnik Nieruchomości, 2021, t. IV, nr IV.

Pełny wykaz publikacji znajduje się w Polskiej Bibliografii Naukowej (PBN).

Granty

Grant NCN SONATA 4 (2013–2017) „Polityka podatkowa międzynarodowych organizacji sportowych”

Kierownik projektu: dr Karolina Tetłak

Numer: 2012/07/D/HS5/00662

Finansowanie: 385 138 zł

FIFA João Havelange Research Scholarship: Grant badawczy przyznany przez FIFA na badania dotyczące opodatkowania dochodów sportowców uczestniczących w międzynarodowych wydarzeniach sportowych.

Zainteresowania

Polskie, europejskie i międzynarodowe prawo podatkowe, w szczególności opodatkowanie dochodów osób fizycznych i prawnych (PIT i CIT), umowy o unikaniu podwójnego opodatkowania, międzynarodowa mobilność podatników, opodatkowanie dochodów transgranicznych i podatek u źródła. Opodatkowanie działalności gospodarczej, inwestycji, własności intelektualnej, należności licencyjnych oraz gospodarki cyfrowej, w tym gospodarki platformowej i działalności twórców internetowych.

Podatek od towarów i usług (VAT), podatki majątkowe i lokalne, opodatkowanie nieruchomości, zielone podatki.

Opodatkowanie sportu, w szczególności sportowców, organizacji sportowych i międzynarodowych wydarzeń sportowych.

Polityka podatkowa i projektowanie systemów podatkowych.